Risk TrainingsMaciej Buczak · Risk Research
O mnie

Maciej Buczak

Modele ryzyka, walidacja, kapitał

Buduję, oceniam i bronię modele ryzyka. Moje projekty zawsze dotyczyły realnego problemu biznesowego – z jego wymiarem finansowym i kosztem wdrożenia zmian. Często wymagały wyjścia poza przyjęty sposób myślenia.

Na szkoleniach przenoszę to doświadczenie na salę: pracujemy na przypadkach z banków, raportach walidacyjnych i decyzjach komitetów.

Maciej Buczak
17 latw sektorze finansowym – bank, doradztwo, systemy ryzyka
kilkadziesiątprocesów walidacji modeli: ECL, ryzyko operacyjne, ICAAP
kilkanaścieprojektów badawczych w banku, wdrożonych do stosowania
6300+pobrań moich preprintów na SSRN w kilka tygodni
Doświadczenie

Ryzyko w banku, systemy IT i doradztwo.

Trzy perspektywy na te same modele: tego, kto je ocenia i broni przed nadzorcą, tego, kto buduje systemy do ich liczenia – i tego, kto doradza.

Projekty badawcze

Kilkanaście projektów w banku, które podważały utrwalone podejścia – od lifetime PD i SICR po wartości ekstremalne i zależności w ogonach. Większość obroniłem i wdrożyłem.

Zobacz więcej →

Opracowane metodyki

Holistyczna ocena modelu AMA i modeli lifetime PD – obie bardzo dobrze ocenione przez nadzorcę. Współautor metodyk oceny modeli ECL i ICAAP.

Zobacz więcej →
Pełny profil zawodowy →
  1. Alior Bank2016 – 2024

    Menedżer Zarządzania Ryzykiem · Departament Walidacji

    • Walidacja modeli ryzyka kredytowego (impairment, ECL), kapitału wewnętrznego i ryzyka operacyjnego (AMA).
    • Metodyki walidacji i zarządzania ryzykiem modeli; kierownik projektu systemu do obsługi procesu zarządzania ryzykiem modeli.
    • Koordynacja wdrożenia IFRS 9 w obszarze walidacji; zarządzanie ryzykiem modelu AMA.
    • Obrona wniosków przed komitetami, audytem, audytorami zewnętrznymi i KNF.
  2. Accenture2014 – 2016

    Konsultant · Capability Network

    • Projekty analityczne w Wielkiej Brytanii, Niemczech, Danii i w Polsce: ryzyko nadużyć (conduct risk) w grupie bankowej, analiza sieci dostawców, środowisko analityczne dla administracji podatkowej, model CRM i macierze przejść klientów.
  3. Bazy i Systemy Bankowe2007 – 2013

    Analityk

    • Metodyki i funkcje statystyczne modelowania ryzyka operacyjnego; moduł analityczny wdrożony w NBP i kilku bankach.
    • Systemy do zarządzania ryzykiem operacyjnym i przeciwdziałania praniu pieniędzy (AML); doradztwo i szkolenia dla banków.
Ekspert sektorowy

Konferencje sektorowe.

Wystąpienia na konferencjach sektorowych i naukowych w Polsce i za granicą – o modelach kapitałowych, ryzyku operacyjnym i granicach statystyki w finansach.

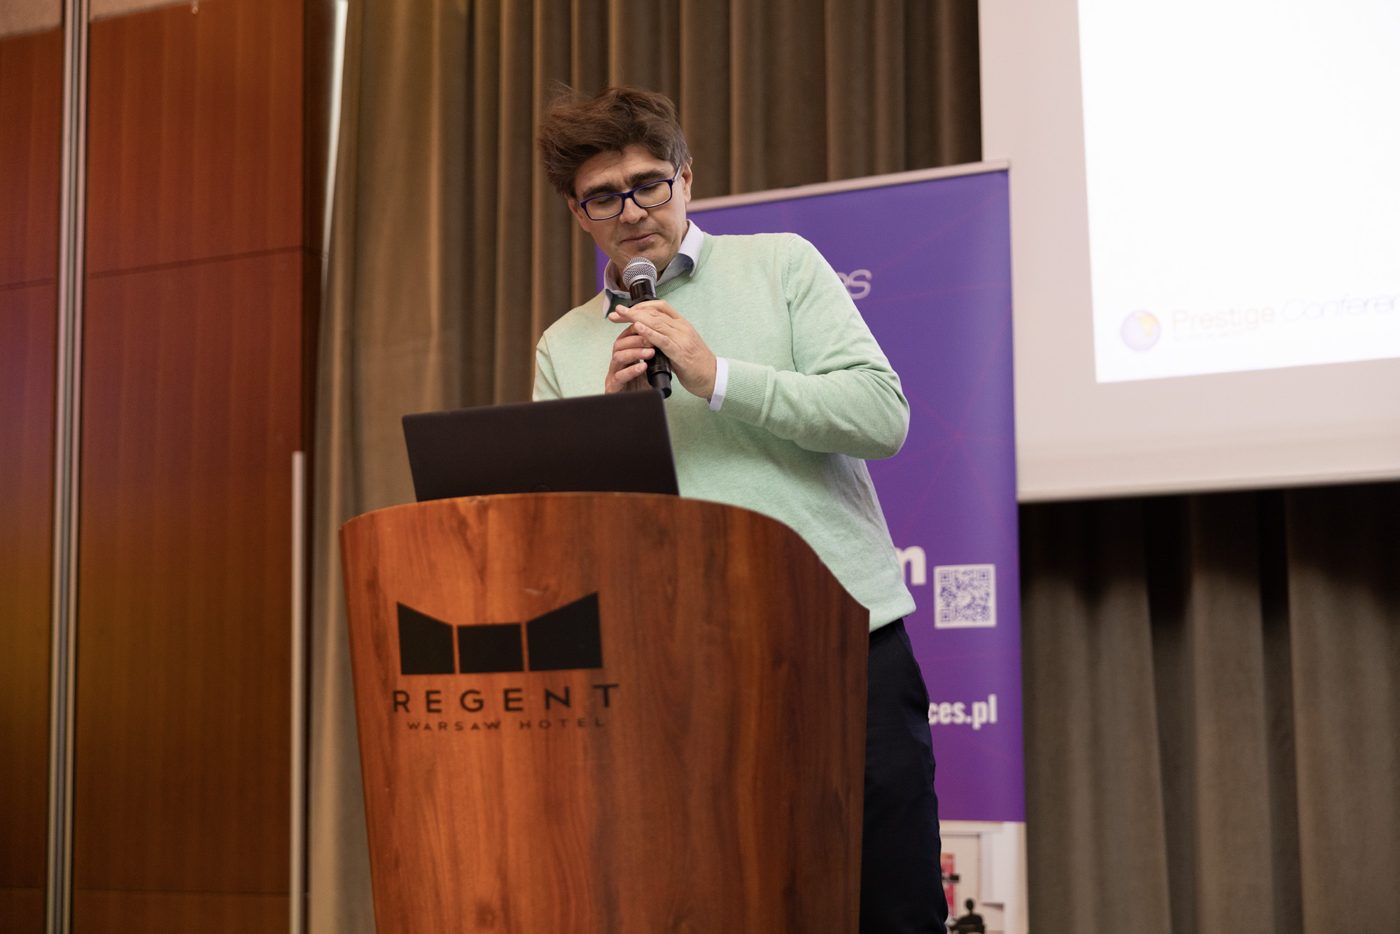
Maciej Buczak podczas wystąpienia na konferencji CRR III / CRD VI
CRR III / CRD VI – wyzwania dla sektora bankowego · Warszawa, listopad 2025
  1. 11.2026Warszawa
    Nadchodzące · 24–25 listopada

    „Pilar 1 vs ICAAP”

    Zintegrowane zarządzanie kapitałem 2026 – II edycja konferencji z cyklu CRR III / CRD VI

    Organizator: Prestige Conferences

    Dlaczego standardowe formuły nie zawsze oddają realny profil ryzyka banku: kapitał ekonomiczny, wybór poziomu ufności i horyzontu oraz kapitał na ryzyko operacyjne po likwidacji AMA.

  2. 06.2026Warszawa

    „Modelowanie ryzyka operacyjnego”

    Zarządzanie ryzykiem operacyjnym. Aktualne trendy i wyzwania

    Organizator: Prestige Conferences

    Prezentacja ↗ Program ↗

  3. 05.2026Łódź

    „Dlaczego kryzysy „stuletnie” zdarzają się co dekadę? Granice statystycznych modeli odporności na rynkach finansowych”

    Protection and Security in Financial Market

    Organizator: Uniwersytet Łódzki, Uniwersytet Ekonomiczny w Krakowie, Uniwersytet Aleksandra Jana Cuzy w Jassach

    Prezentacja ↗ Program ↗

  4. 11.2025Warszawa

    „Nieoczywiste drogi rozwoju metod kalkulacji kapitałów. Na przykładzie metod IRB i AMA”

    CRR III / CRD VI – wyzwania dla sektora bankowego

    Organizator: Prestige Conferences

    Prezentacja ↗ Program ↗ Film ↗

  5. 02.2025Praga

    „Built-in mechanisms of the AMA framework that led to its cancellation”

    4th Annual Banking Operational Risk Summit

    Organizator: Marxo Smith Events

    Prezentacja ↗ Program ↗

Wcześniej

Wystąpienia w NBP (2009, także wykład dla przedstawicieli banków centralnych z Europy Wschodniej i Azji) i na konferencji Gazety Bankowej (2008).

Uczelnie

Dydaktyka akademicka.

Na uczelniach uczę metod ilościowych i zarządzania ryzykiem. Zależy mi, by studenci rozumieli nie tylko technikę, ale też założenia i ograniczenia opisu zjawisk za pomocą liczb.

Szkoła Główna Gospodarstwa Wiejskiego w Warszawie

Wydział Nauk Ekonomicznych i Społecznych

Statystyka i analiza danych dla nauk społecznych – od podstaw wnioskowania po analizę wielowymiarową i analizę sieci.

Statystyka dla socjologówAnaliza sieci społecznychAnaliza danych w Pythonie
Uniwersytet WSB Merito w Warszawie

Zarządzanie ryzykiem i metody ilościowe dla przyszłych menedżerów i finansistów.

Zarządzanie ryzykiem finansowymMetody ilościowe w zarządzaniuStatystyka i ekonometria
Badania nad ryzykiem

Granice modeli ryzyka.

Badam, czy zjawiska finansowe da się zasadnie opisywać jako losowe – i jak instytucje komunikują niepewność zdarzeń skrajnych.

01Publikacje naukowe

4500+pobrań na SSRN

The AMA Method – Analytical Foundations of Its Failure

2026 · preprint

Matematyczne własności metody AMA, które mogły doprowadzić do jej nieskuteczności – i pytanie, czy zjawiska skrajne da się w ogóle modelować statystycznie.

SSRN ↗Wersja polska ↗

2900+pobrań na SSRN

I Can’t Predict 1-in-1000-year Catastrophe

2026 · preprint

Kwantyl 0,999 jako „zdarzenie raz na 1000 lat” – etykieta bez oparcia w modelu ani w rzeczywistości. Analogia z „powodzią stuletnią” w hydrologii.

SSRN ↗Wersja polska ↗

Interesuje mnie przede wszystkim to, czy model naprawdę opisuje rzeczywistość – i co zrobić, gdy nie opisuje.

03Wykład otwarty

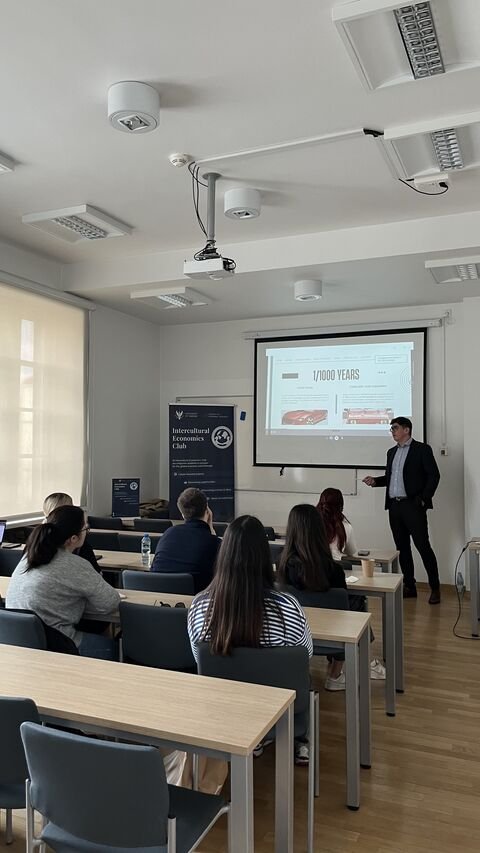
Maciej Buczak podczas wykładu „Dlaczego kryzysy 100-letnie zdarzają się co 10 lat?”

„Dlaczego kryzysy 100-letnie zdarzają się co 10 lat?”

Autorski wykład dla studentów i pracowników naukowych: historia metod modelowania ryzyk finansowych, zestawiona z metodami hydrologii – i problemy u fundamentów przyjętego w nich rozumowania.

  • 03.2026Uniwersytet Warszawski · Wydział Nauk Ekonomicznych
  • 04.2026Uniwersytet Mikołaja Kopernika · Wydział Nauk Ekonomicznych i Zarządzania
  • 04.2026Uniwersytet Ekonomiczny w Katowicach · Wydział Ekonomii (online)
  • 05.2026Uniwersytet Ekonomiczny w Katowicach · Wydział Zarządzania

Prezentacja ↗Konspekt ↗

Kontakt

Porozmawiajmy o szkoleniu dla Twojego zespołu.